

Oke Pinjaman: Kalkulator Pinja
oleh verite media
4,4
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,4
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
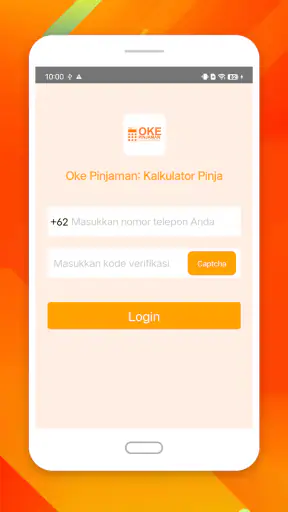
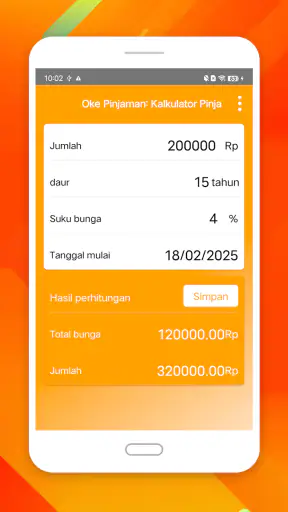
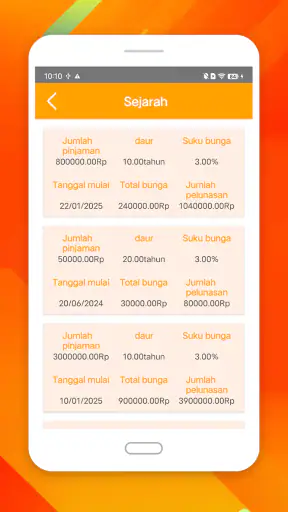
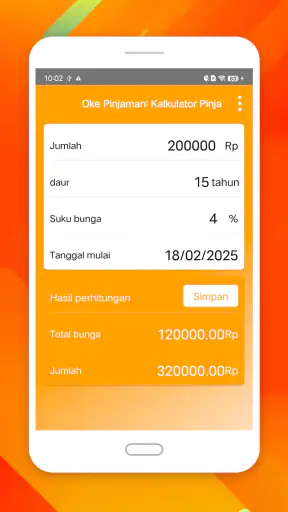
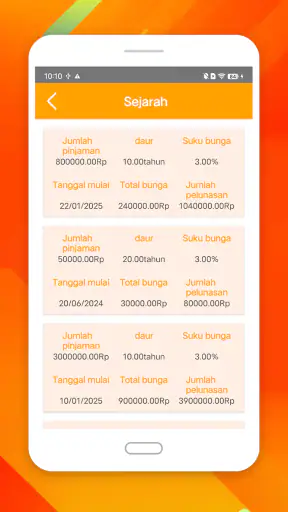
 Analisis oleh Getfullapps
Saya mencoba Oke Pinjaman sebagai alat bantu keuangan yang berfokus pada perhitungan pinjaman. Kesan pertama saya cukup jelas: aplikasi ini bukan layanan pemberi pinjaman, melainkan kalkulator untuk membantu memperkirakan beban pembayaran sebelum saya mengambil keputusan. Peran seperti ini terdengar sederhana, tetapi cukup berguna ketika seseorang sedang membandingkan beberapa pilihan cicilan dan tidak ingin hanya mengandalkan angka promosi dari pihak lain.
Aplikasi dari verite media ini berada di kategori keuangan, tersedia gratis, dan memiliki batas usia Rating 3+. Dengan ukuran penerimaan yang sudah terlihat dari lebih dari seratus ribu pemasangan serta rata-rata 4,4 dari sekitar delapan ribu penilaian, aplikasinya tampak cukup mudah diterima oleh pengguna Android. Namun, angka tersebut bukan alasan untuk langsung mengambil pinjaman. Bagi saya, nilai utamanya justru terletak pada kebiasaan menghitung lebih dulu, membaca hasil dengan tenang, lalu membandingkannya dengan kemampuan membayar.
Seperti apa kondisi aplikasinya sekarang?
Dalam penggunaan sehari-hari, kalkulator pinjaman paling berguna ketika saya sudah memiliki beberapa informasi dasar: jumlah dana yang ingin dipinjam, durasi pembayaran, dan angka biaya yang ditawarkan. Saya dapat memakai hasil perhitungan sebagai gambaran awal, bukan sebagai keputusan final. Ini penting karena angka dari kalkulator belum tentu mencakup seluruh biaya yang mungkin muncul dalam kontrak pinjaman tertentu.
Saya menyukai pendekatan yang langsung pada kebutuhan tersebut. Orang yang sedang menghitung dana untuk biaya pendidikan, perbaikan rumah, kebutuhan usaha kecil, atau pembelian barang tidak selalu membutuhkan aplikasi keuangan yang penuh grafik dan pencatatan transaksi. Kadang-kadang, yang dibutuhkan hanya ruang untuk menguji beberapa skenario tanpa harus membuat anggaran lengkap terlebih dahulu.
Di sisi lain, kesederhanaan juga membuat saya harus lebih disiplin saat membaca hasil. Kalkulator tidak dapat menilai apakah pinjaman itu cocok dengan kondisi penghasilan saya, apakah pemasukan akan tetap stabil, atau apakah ada kewajiban lain yang jatuh tempo pada waktu yang sama. Jadi, aplikasi ini membantu menjawab pertanyaan “berapa kira-kira pembayarannya?”, bukan “bolehkah saya berutang?”
Alur yang cocok untuk perencanaan awal
Saya akan memakai aplikasi ini pada tahap sebelum mengajukan pinjaman. Misalnya, saya ingin mengetahui apakah cicilan untuk kebutuhan rumah tangga masih masuk akal jika jangka waktu dibuat lebih pendek. Saya bisa membandingkan beberapa masukan, mencatat hasilnya, lalu melihat perbedaan total beban secara lebih sadar. Cara ini lebih aman daripada langsung memilih durasi terpanjang hanya karena pembayaran bulanannya terlihat ringan.
Penggunaan lain yang cukup praktis adalah membawa hasil perhitungan ke percakapan keluarga. Ketika keputusan pinjaman memengaruhi pasangan atau anggota rumah tangga lain, angka perkiraan dapat menjadi titik awal diskusi yang lebih konkret. Saya dapat membicarakan berapa ruang yang tersisa untuk kebutuhan rutin, dana darurat, dan pengeluaran tidak terduga, bukan sekadar mengatakan bahwa cicilannya “sepertinya masih sanggup”.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Tips pentingnya adalah menghitung dengan beberapa skenario, bukan hanya satu angka yang paling nyaman. Saya biasanya mulai dari durasi yang diinginkan, kemudian mencoba durasi lebih singkat dan lebih panjang. Setelah itu, saya membandingkan bukan hanya pembayaran berkala, tetapi juga konsekuensi totalnya terhadap anggaran. Jika hasil aplikasi tampak jauh lebih ringan daripada penawaran resmi, saya akan memeriksa kembali angka masukan dan biaya yang digunakan.
Perubahan yang terlihat dari versi saat ini
Oke Pinjaman dirilis pada 24 Maret 2025 dan saat ini berada pada versi 1.4. Perjalanan menuju versi tersebut menunjukkan bahwa aplikasi sudah melewati beberapa pembaruan sejak pertama tersedia. Saya melihat informasi versi ini sebagai tanda bahwa pengembang, verite media, masih memelihara produknya, meskipun nomor versi saja tidak cukup untuk menyimpulkan bahwa semua kebutuhan pengguna sudah terpenuhi.
Bagi pengguna baru, versi 1.4 berarti saya akan memulai dari kondisi aplikasi yang lebih matang daripada rilis awal. Namun, saya tidak akan menganggap pembaruan sebagai jaminan bahwa perhitungan selalu sesuai dengan setiap produk pinjaman di pasar. Rumus dan istilah yang digunakan tetap perlu dipahami, terutama jika penawaran memakai biaya tambahan, bunga berbeda, atau metode pembayaran yang tidak sederhana.
Perubahan versi juga penting bagi pengguna lama karena aplikasi keuangan sebaiknya tidak dibiarkan tanpa perhatian. Saya menyarankan pengguna yang sudah memasangnya untuk memastikan aplikasi berada pada versi terbaru sebelum melakukan perhitungan penting. Jika hasil lama ingin dibandingkan dengan hasil baru, gunakan masukan yang sama dan catat tanggal perhitungannya agar perbandingan tidak membingungkan.
Dampaknya bagi pengguna yang sudah memakai aplikasi
Pengguna lama kemungkinan besar akan menghargai aplikasi ini jika mereka menjadikannya alat pemeriksaan cepat, bukan buku catatan keuangan utama. Saya dapat membayangkan seseorang yang rutin membandingkan beberapa pilihan pinjaman memakai aplikasi ini setiap kali menerima penawaran baru. Dengan cara itu, fungsi aplikasinya menjadi semacam “lapisan kedua” sebelum pengguna percaya pada angka dari iklan atau percakapan penjualan.
Ada satu kebiasaan yang menurut saya sangat membantu: simpan catatan singkat untuk setiap simulasi. Tulis jumlah pinjaman, durasi, angka biaya, dan hasil yang ditampilkan. Aplikasi kalkulator sering dipakai secara sementara, sehingga hasil sebelumnya mudah terlupakan. Catatan tersebut membuat saya bisa melihat apakah pilihan dengan pembayaran lebih kecil benar-benar lebih murah, atau hanya memperpanjang kewajiban.
Skenario realistisnya begini. Saya sedang mempertimbangkan pinjaman untuk memperbaiki kendaraan yang dipakai bekerja. Penawaran pertama memiliki pembayaran berkala yang tampak ringan, sedangkan pilihan kedua selesai lebih cepat tetapi terasa lebih berat setiap bulan. Saya memasukkan keduanya ke Oke Pinjaman, kemudian mencocokkan hasil dengan pendapatan bersih dan pengeluaran tetap. Jika pilihan kedua membuat anggaran terlalu sempit, saya tidak otomatis memilih pilihan pertama; saya akan mencari cara mengurangi jumlah pinjaman atau menunda perbaikan yang tidak mendesak.
Di sinilah aplikasi memberi manfaat yang tidak selalu terlihat dari deskripsi singkatnya. Kalkulator dapat membantu mengubah keputusan emosional menjadi perbandingan yang lebih terukur. Namun, ia tidak menggantikan pemeriksaan kontrak. Saya tetap perlu membaca biaya administrasi, denda keterlambatan, aturan pelunasan lebih awal, serta ketentuan lain dari penyedia pinjaman.
Hal yang masih terasa kurang
Keterbatasan terbesar alat seperti ini adalah ketergantungannya pada data yang saya masukkan. Jika saya lupa memasukkan biaya tertentu atau salah memahami istilah bunga, hasilnya dapat terlihat meyakinkan tetapi tidak menggambarkan tagihan sebenarnya. Karena itu, saya tidak akan memakai satu hasil kalkulator sebagai dasar untuk menandatangani perjanjian.
Aplikasi ini juga kurang cocok bagi orang yang menginginkan pengelolaan keuangan menyeluruh. Jika tujuan saya adalah mencatat pemasukan, mengelompokkan pengeluaran, mengatur dana darurat, dan memantau beberapa utang sekaligus, saya akan lebih memilih aplikasi anggaran atau lembar kerja yang memang dirancang untuk itu. Oke Pinjaman lebih tepat dipandang sebagai alat khusus untuk simulasi, bukan pusat seluruh aktivitas finansial.
Pengguna yang belum memahami perbedaan antara cicilan, bunga, biaya layanan, dan total pembayaran mungkin masih memerlukan penjelasan tambahan dari sumber resmi. Saya tidak menyarankan mengambil keputusan hanya karena angka bulanan terlihat sesuai. Angka yang rendah bisa muncul karena jangka waktu lebih panjang, sementara total uang yang keluar justru dapat menjadi lebih besar.
Ada juga batasan praktis dalam membandingkan hasil dengan penawaran yang metodenya berbeda. Dua penyedia pinjaman bisa memakai cara perhitungan yang tidak sama, sehingga angka yang dimasukkan ke kalkulator harus benar-benar sejenis. Jika satu penawaran menggunakan bunga tetap dan yang lain memakai struktur biaya berbeda, perbandingan langsung dapat menyesatkan. Dalam kondisi seperti itu, saya akan meminta rincian tertulis sebelum menarik kesimpulan.
Perbandingan dengan pilihan yang biasa digunakan
Dibandingkan kalkulator bawaan di situs penyedia pinjaman, aplikasi ini berpotensi terasa lebih netral karena saya dapat menggunakannya sebagai alat pembanding, bukan hanya sebagai bagian dari proses pengajuan satu layanan. Itu membuatnya berguna ketika saya sedang melihat beberapa pilihan sekaligus. Namun, kalkulator resmi dari penyedia pinjaman tetap lebih tepat untuk memeriksa angka final karena biasanya mengikuti struktur biaya dan aturan produk mereka sendiri.
Dibandingkan kalkulator umum di ponsel, Oke Pinjaman lebih relevan untuk pertanyaan yang berkaitan dengan pinjaman. Kalkulator biasa mungkin cukup untuk perkalian atau pembagian sederhana, tetapi saya harus membangun sendiri rumus dan susunan perbandingannya. Bagi pengguna yang ingin langsung berfokus pada keputusan pinjaman, aplikasi khusus seperti ini lebih praktis.
Lembar kerja masih unggul untuk pengguna yang ingin menyimpan banyak skenario, membuat tabel anggaran, dan menggabungkan pinjaman dengan pemasukan bulanan. Saya justru akan memilih lembar kerja jika keputusan saya rumit atau melibatkan beberapa kewajiban. Oke Pinjaman lebih nyaman untuk pemeriksaan cepat, terutama ketika saya belum membutuhkan arsip finansial yang panjang.
Siapa yang paling terbantu?
Menurut saya, aplikasi ini cocok untuk peminjam pemula yang ingin memahami dampak durasi dan jumlah pinjaman sebelum berbicara lebih jauh dengan penyedia layanan. Ia juga berguna bagi pekerja lepas atau pemilik usaha kecil yang perlu menguji apakah pembayaran berkala masih sejalan dengan pemasukan yang naik turun. Dalam situasi seperti itu, saya akan menghitung berdasarkan bulan dengan pemasukan lebih rendah, bukan bulan terbaik.
Orang yang sering menerima tawaran pinjaman melalui pesan atau percakapan langsung juga dapat memakainya sebagai alat penyaring awal. Masukkan angka dari penawaran, lihat hasilnya, lalu tanyakan bagian yang tidak cocok kepada penyedia layanan. Jika pihak tersebut tidak dapat menjelaskan perbedaan antara simulasi dan kontrak, itu sendiri sudah menjadi alasan untuk berhati-hati.
Sebaliknya, saya tidak akan menjadikan aplikasi ini pilihan utama jika kebutuhan saya adalah konseling keuangan, pencatatan utang terperinci, atau perencanaan investasi. Saya juga akan melewatinya jika saya belum mengetahui angka dasar dari pinjaman yang sedang dipertimbangkan. Tanpa data yang cukup, simulasi hanya memberi kesan kepastian yang tidak layak.
Hal yang sebaiknya diperhatikan sebelum memakai hasilnya
Sebelum memasukkan angka, saya akan menyiapkan batas pembayaran yang benar-benar realistis. Batas tersebut sebaiknya tidak dihitung dari sisa uang pada bulan yang sempurna, melainkan dari kondisi setelah kebutuhan pokok, tagihan rutin, dan cadangan untuk kejadian mendadak diperhitungkan. Langkah ini mencegah saya menyesuaikan anggaran agar cocok dengan cicilan, padahal seharusnya cicilan yang menyesuaikan kemampuan.
Saya juga akan menguji ketahanan anggaran. Apa yang terjadi jika pemasukan terlambat, biaya rumah tangga naik, atau kendaraan membutuhkan perbaikan lagi? Kalkulator tidak dapat menjawab pertanyaan tersebut secara otomatis, tetapi hasilnya dapat saya tempatkan dalam skenario yang lebih luas. Hasil simulasi adalah bahan pertimbangan, bukan persetujuan bahwa pinjaman tersebut aman.
Untuk pengguna yang baru pertama kali meminjam, saya menyarankan membaca istilah pada penawaran resmi sebelum menyalin angka ke aplikasi. Jangan menyamakan pembayaran bulanan dengan total biaya. Periksa juga apakah angka yang ditampilkan sudah memasukkan semua komponen yang diwajibkan. Bila ada perbedaan, gunakan angka dari dokumen resmi dan tanyakan penjelasannya, bukan menebak-nebak.
Apa yang layak dipantau ke depan?
Karena versi saat ini masih relatif awal, saya akan memperhatikan bagaimana aplikasi berkembang dalam pembaruan berikutnya. Hal yang paling penting bagi saya bukan sekadar penambahan tampilan, melainkan kejelasan tentang cara membaca hasil, dukungan terhadap variasi metode perhitungan, dan kemudahan membandingkan beberapa skenario. Untuk aplikasi keuangan, penjelasan yang mudah dipahami sering kali lebih berharga daripada dekorasi antarmuka.
Saya juga akan melihat apakah pengalaman penggunaan tetap ringan bagi perangkat Android dengan sistem operasi minimum 6.0. Dukungan tersebut membuat aplikasi dapat menjangkau perangkat yang tidak tergolong baru, tetapi kenyamanan nyata tetap bergantung pada cara aplikasi menangani masukan, hasil, dan navigasi. Semakin jelas alurnya, semakin kecil kemungkinan pengguna salah memasukkan angka.
Pengguna lama sebaiknya memperhatikan perubahan pada cara hasil ditampilkan setelah pembaruan. Jika tampilan atau istilah berubah, jangan langsung membandingkan angka tanpa memastikan masukan dan definisinya tetap sama. Bagi saya, kebiasaan mencatat skenario dan membaca catatan pembaruan adalah cara sederhana untuk menjaga keputusan tetap konsisten.
Penilaian akhir saya
Oke Pinjaman: Kalkulator Pinja menjalankan fungsi yang jelas sebagai alat bantu menghitung pinjaman secara praktis. Saya menyukainya untuk tahap awal, ketika saya ingin menguji beberapa pilihan dan memahami dampak durasi pembayaran tanpa membuka perangkat lunak yang rumit. Statusnya sebagai aplikasi gratis membuatnya mudah dicoba, sementara rating 3+ membuatnya tidak terasa ditujukan untuk kelompok pengguna yang sempit.
Meski begitu, saya tidak akan menyebutnya sebagai pengganti pemeriksaan kontrak atau perencana keuangan lengkap. Kekuatan aplikasinya ada pada perbandingan cepat; kelemahannya muncul ketika keputusan membutuhkan rincian biaya, pencatatan jangka panjang, atau penilaian menyeluruh terhadap kondisi keuangan. Jika saya memahami batas tersebut, alat ini bisa menjadi bagian yang berguna dari proses mengambil keputusan.
Kesimpulan saya sederhana: gunakan aplikasi ini sebelum mengajukan, bukan setelah terlanjur menyetujui. Coba beberapa skenario, catat hasilnya, cocokkan dengan dokumen resmi, dan pastikan pembayaran masih masuk akal bahkan ketika bulan berjalan tidak ideal. Untuk kebutuhan itu, Oke Pinjaman layak dicoba sebagai kalkulator pinjaman gratis yang praktis, selama saya tetap menjadi pihak yang memeriksa dan memutuskan.
Kelebihan
- Membantu memperkirakan cicilan sebelum mengajukan pinjaman.
- Tampilan sederhana dan mudah digunakan oleh pengguna baru.
- Perhitungan dapat menjadi referensi awal untuk mengatur anggaran.
- Menghemat waktu dibanding menghitung cicilan secara manual.
- Cocok untuk membandingkan beberapa pilihan tenor pinjaman.
Kekurangan
- Hasil kalkulasi belum tentu sama dengan penawaran dari lembaga keuangan.
- Tidak menggantikan pemeriksaan syarat dan ketentuan pinjaman resmi.
- Fitur mungkin terbatas jika dibandingkan aplikasi finansial lengkap.
- Pengguna tetap perlu memeriksa bunga, biaya admin, dan denda secara manual.
- Keputusan pinjaman tidak sebaiknya dibuat hanya berdasarkan hasil kalkulator.
FAQ untuk Oke Pinjaman: Kalkulator Pinja
Apa itu Oke Pinjaman: Kalkulator Pinja dan untuk apa digunakan?
Oke Pinjaman: Kalkulator Pinja merupakan aplikasi yang membantu pengguna memperkirakan cicilan, bunga, tenor, dan total pembayaran pinjaman. Berdasarkan penggunaan aplikasinya, alat ini lebih berfungsi sebagai kalkulator simulasi, bukan layanan yang otomatis menyetujui atau mencairkan pinjaman. Hasil perhitungan sebaiknya digunakan sebagai gambaran awal sebelum membandingkan penawaran dari lembaga keuangan resmi.
Apakah Oke Pinjaman: Kalkulator Pinja menyediakan pinjaman secara langsung?
Tidak selalu. Aplikasi kalkulator pinjaman umumnya hanya menghitung estimasi berdasarkan jumlah pinjaman, jangka waktu, serta suku bunga yang dimasukkan pengguna. Aplikasi ini tidak dapat menjamin persetujuan, pencairan dana, maupun besarnya biaya dari penyedia pinjaman tertentu. Sebelum mengajukan pinjaman, periksa dengan teliti identitas perusahaan, legalitas, bunga, biaya administrasi, denda, dan ketentuan privasinya.
Bagaimana cara menggunakan kalkulator pinjaman di aplikasi ini?
Pengguna biasanya perlu memasukkan jumlah dana yang ingin dipinjam, tenor atau lama pembayaran, serta perkiraan suku bunga. Setelah itu, aplikasi menampilkan estimasi cicilan berkala dan total pembayaran. Pastikan angka yang dimasukkan sesuai dengan penawaran sebenarnya, terutama cara penghitungan bunga flat atau efektif. Hasil simulasi dapat berbeda dari tagihan akhir karena biaya layanan, asuransi, pajak, atau denda.
Apakah hasil perhitungan Oke Pinjaman: Kalkulator Pinja akurat?
Hasilnya dapat membantu membuat perkiraan, tetapi tidak boleh dianggap sebagai angka final. Akurasi sangat bergantung pada metode bunga yang digunakan aplikasi dan kelengkapan biaya yang dimasukkan. Beberapa penyedia pinjaman menerapkan biaya tambahan yang tidak tercakup dalam simulasi sederhana. Karena itu, bandingkan hasil kalkulator dengan tabel angsuran resmi dan baca perjanjian sebelum menyetujui pinjaman apa pun.
Apakah aplikasi ini aman dan data pribadi pengguna terlindungi?
Sebelum mengunduh dan menggunakan Oke Pinjaman: Kalkulator Pinja, periksa izin aplikasi, kebijakan privasi, reputasi pengembang, serta ulasan pengguna di toko aplikasi resmi. Hindari memberikan PIN, kata sandi, kode OTP, atau akses ke kontak dan galeri jika tidak diperlukan untuk fungsi kalkulator. Jangan menganggap aplikasi sebagai lembaga keuangan resmi hanya karena menawarkan simulasi pinjaman atau menampilkan tautan pengajuan.

Oke Pinjaman: Kalkulator Pinja
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui mioo990@yahoo.com, kunjungi https://www.okepinjaman.com, atau baca https://sites.google.com/view/okepinjaman-privacy mereka.










